국민연금 조기수령 나이별 손해율과 5년 당겨 받을 때 수령액 실전 계산 가이드
안녕하십니까. 가정의 건강한 경제와 실전 생활 정보를 전달하는 사랑사라닷컴입니다.
국민연금 수급 연령이 점차 상향 조정되면서 은퇴를 앞두거나 이미 소득 활동이 줄어든 5060 세대 사이에서 가장 뜨거운 화두는 단연 ‘국민연금 조기노령연금(조기수령)’입니다.
최근 연금 개혁 논의와 더불어 “나중에 연금 부과 체계가 바뀌기 전에 차라리 몇 년 일찍 당겨 받는 것이 유리하지 않을까?”라는 고민으로 관련 정보를 찾는 분들이 급증하고 있습니다.
국민연금을 정상 수령 연령보다 일찍 받으면 매달 받는 연금액이 평생 감액되는 단점이 있지만, 은퇴 직후 소득 공백기(소득 절벽)를 메울 수 있다는 강력한 장점도 존재합니다.
오늘 포스팅에서는 국민연금 조기수령의 나이별 감액률과 수령액 차이, 그리고 세무·복지 측면에서 반드시 점검해야 할 체크리스트를 정리해 드립니다.
국민연금 조기수령(조기노령연금) 신청 자격 요건
국민연금 조기수령 제도는 연금을 받을 수 있는 정식 연령보다 최대 5년 일찍 연금을 당겨 받는 제도입니다. 다만 누구나 신청할 수 있는 것은 아니며 다음 3가지 요건을 모두 충족해야 합니다.
- 가입 기간: 국민연금 가입 기간이 10년(120개월) 이상이어야 합니다.
- 연령 요건: 출생 연도별 출생일 기준 조기수령 가능 연령에 도달해야 합니다. (출생 연도에 따라 정상 수령 연령이 63~65세이므로, 조기수령은 58~60세부터 가능)
- 소득 요건: 현재 벌어들이는 월소득이 국민연금법상 ‘A값(최근 3년간 국민연금 전체 가입자의 평균 소득 월액, 약 298만 원 수준)’ 이하여야 합니다. 월 소득이 A값을 초과하면 조기수령이 불가능하거나 지급이 정지됩니다.
조기수령 시 나이별 감액률 (1년당 6% 감액)
연금을 일찍 받는 대신 감수해야 하는 가장 큰 대가는 ‘수령액 감액’입니다. 국민연금공단은 1개월 일찍 받을 때마다 0.5%씩, 1년 일찍 받을 때마다 연 6%의 연금액을 평생 감액합니다.
<<구분 당겨 받는 기간 평생 받는 연금 비율 총 감액률>>
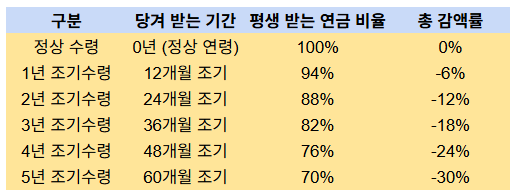
예를 들어 정상 수령 시 매달 100만 원을 받을 수 있는 분이 5년을 당겨서 조기수령을 신청하면, 평생 매달 70만 원(30% 감액)만 지급받게 됩니다. 이 감액된 금액은 나이가 들어도 원래대로 복구되지 않고 사망할 때까지 유지됩니다.
조기수령 신청 전 반드시 체크해야 할 3가지 손익 분석
단순히 “일찍 받으니 이득이다” 또는 “30%나 깎이니 손해다”라고 단정할 수 없으며, 개인의 건강 상태와 현재 가계 자금 상황에 따라 실전 손익이 달라집니다.
① 손익분기점 연령 계산 (약 76세~78세)
② 건강보험료 피부양자 자격에 미치는 영향
국민연금 수령액이 늘어나면 종합소득에 합산되어 건강보험료 피부양자 자격이 상실될 수 있습니다. 연간 합산 소득(국민연금 + 기타 소득)이 2,000만 원을 초과하면 피부양자에서 박탈되어 지역건강보험료 폭탄을 맞을 수 있으므로, 조기수령으로 월 연금액을 다소 낮추는 것이 오히려 건보료 방어 측면에서 유리한 경우가 발생합니다.
③ 재취업 시 연금 지급 정지 규정
조기수령을 받던 중 재취업을 하거나 사업 소득이 발생하여 월 소득이 ‘A값’을 초과하게 되면, 초과하는 동안 조기노령연금 지급이 즉시 정지됩니다. 따라서 향후 재취업이나 사업 구상이 있다면 조기수령 신청 시기를 신중하게 결정해야 합니다.
실전 국민연금 예상 수령액 조회 절차
- 국민연금공단 내연금(NPS) 모바일 앱 또는 국민연금 내연금 누리집에 접속합니다.
- 간편인증으로 로그인 후 [내 연금 알아보기] ➔ [예상연금액 조회] 메뉴를 선택합니다.
- 만 60세까지 계속 납부 시 받을 수 있는 정상 예상 연금액과, 1~5년 조기수령 시 감액되는 실제 수령액을 손쉽게 비교 분석할 수 있습니다.
- 내 상황에 맞는 정교한 연금 수령 전략은 은퇴 이후 가계의 삶의 질을 결정짓는 핵심 요소이므로, 정확한 데이터와 공단 산출 기준을 바탕으로 신중하게 선택하시기 바랍니다.
**출처 (Reference)**
국민연금 내연금 – 내 예상연금액 조회 및 연금 시뮬레이션
***함께 보면 좋은 사랑사라닷컴 최신글***